
[뉴스그래픽] K-배터리, 가격전쟁에 ‘선택과 집중’…나트륨·전고체 승부
中 글로벌 배터리 점유율 79.4%…정부 R&D 약 4천억 원·민간 8조원
)
)
)
산업통상부는 22일 서울 대한상공회의소에서 배터리 업계 및 유관기관 관계자가 참석한 가운데 ‘배터리 산업기술 로드맵’ 발표 간담회를 열었다. LG에너지솔루션, 삼성SDI, SK온과 포스코퓨처엠, 엘앤에프, 에코프로비엠이 참여했다.
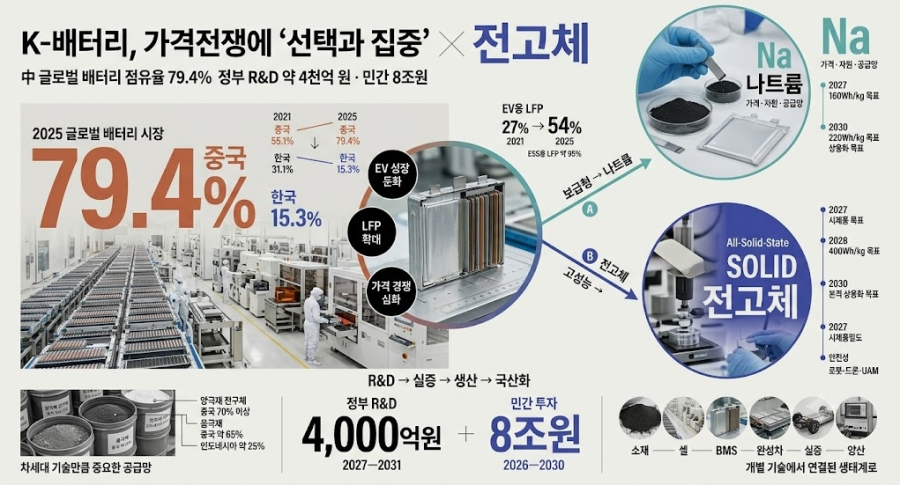
정부는 2027년부터 2031년까지 총사업비 약 4천억 원 규모의 연구개발(R&D) 사업을 신설하고, 민간은 올해부터 2030년까지 약 8조원의 투자를 결집하기로 했다. 로드맵은 차세대 배터리 집중 지원, 완제품·셀·소재 기업 간 협력 강화, 원가 절감 체계 구축을 축으로 삼는다.
중국 점유율 79.4%…한국 15.3%
배터리 시장의 성장 동력인 전기차(EV)는 주요국의 지원 정책 후퇴와 함께 성장세가 둔화했다. 산업통상부는 미국이 2025년 EV 보조금을 폐지했고, 유럽연합(EU)이 2035년 내연기관차 전면 금지 방침을 일부 허용으로 완화하는 방안을 검토하고 있다고 진단했다.
반면 미국은 인플레이션감축법(IRA)과 OBBBA의 생산·투자 세액공제를 통해 배터리 제조업 내재화와 공급망 탈중국화를 추진하고 있다. EU도 산업가속화법 제정을 앞두고 있다.
전기차용 배터리의 연평균 성장률(CAGR)은 2022년 81%에서 2025년 24%로 낮아졌다. 산업부 자료에 따르면 배터리 시장 규모는 1.42TWh이며, 이 가운데 EV용이 1.0TWh로 70%를 차지한다.
산업통상부는 경제성이 중요한 에너지저장장치(ESS) 시장 확대에 따라 배터리 시장의 무게중심이 보급형 인산철 배터리 쪽으로 이동하고 있다고 분석했다. SNE리서치에 따르면 전기차용 LFP 비중은 2021년 27%에서 2025년 54%로 늘었다. 야노경제연구소에 따르면 ESS용 LFP 비중은 약 95%다.
중국은 자국 내 광물과 소재를 묶은 LFP 배터리 공급망을 완성하고 거대한 내수시장을 기반으로 원가 경쟁력을 확보했다. 산업통상부는 중국이 해외 진출을 확대하며 LFP 중심의 가격 경쟁력 있는 배터리로 글로벌 시장을 잠식하고 있다고 봤다.
전체 글로벌 배터리 시장에서 한국의 점유율은 2021년 31.1%에서 2025년 15.3%로 하락했다. 중국은 같은 기간 55.1%에서 79.4%로 높아졌다.
중국을 제외한 글로벌 전기차 배터리 시장에서 한국 기업의 점유율은 2021년 57.0%에서 2025년 36.6%로 줄었다. 중국 기업은 같은 기간 16.1%에서 49.9%로 확대됐다.
NCM 생산라인, LFP로 전환 추진
국내 기업들은 전기차 캐즘에 대응해 생산체계를 조정하고 있다. LG에너지솔루션은 미국·폴란드·캐나다 공장에서, 삼성SDI와 SK온은 미국 공장에서 니켈·코발트·망간(NCM) 생산라인을 LFP로 전환하는 방안을 추진하고 있다.
국내 배터리 생태계는 여전히 해외 소재 의존도가 높다는 평가다. 양극재 전구체는 70% 이상을 중국에서 조달하며, 음극재는 중국 약 65%, 인도네시아 약 25%에 의존한다. 산업통상부는 셀 기업의 저가 해외 소재 선호가 국내 소재 기업의 규모의 경제 달성과 가격 경쟁력 확보를 가로막았다고 진단했다.
나트륨·전고체 집중 지원
로드맵의 첫 번째 축은 차세대 보급형 나트륨 배터리와 고성능 전고체 배터리에 정부 예산을 집중하는 것이다.
산업통상부는 나트륨이 리튬보다 풍부하고 가격이 저렴해 공급망 위험이 낮다고 설명했다. 정부는 2027년까지 160Wh/kg급 개발을 목표로 하고, 2030년까지 220Wh/kg급 개발을 완료해 본격적인 상용화에 나선다.
전고체 배터리는 에너지밀도와 안전성을 높이는 차세대 기술이다. 로드맵은 2027년 세계 최초 시제품 출시, 2028년 400Wh/kg급 개발 완료, 2030년 본격 상용화를 제시했다. 로봇·드론·도심항공교통(UAM) 등 신산업용 배터리 시장 창출을 겨냥한다.
중국 기업의 움직임도 빠르다. CATL은 나트륨 배터리의 2026년 하반기 양산을 추진하고 있으며, 2027년 전고체 제품 출시를 계획하고 있다. 산업부 자료는 중국이 2024년 1조원 규모의 정부 R&D 투자를 추진했다고 설명했다. 중국은 2026년 7월 전고체 관련 표준 시행도 추진하고 있다.
산업통상부는 국내 나트륨 배터리의 기술개발과 전기차·ESS 실증이 미흡하다고 지적했다. 나트륨 배터리는 향후 LFP와 보급형 시장을 양분할 것으로 전망했다.
셀·소재·완제품 협력 강화
두 번째 축은 완제품·셀·소재 기업 간 수직·수평적 연구개발 협력 생태계를 조성하는 것이다. 기업별 독자 전략이 소재·부품·장비 분야의 중복투자를 부르고, 개발 결과물이 양산으로 이어지지 못하는 구조를 바꾸겠다는 구상이다.
셀 3사는 원통형 배터리와 마찬가지로 파우치·각형 배터리에도 치수 기준을 제안하고, 차세대 집전체 등 비경쟁 분야의 공동 사양을 마련한다. 소재 기업이 목표 성능과 가격에 맞는 소재를 개발하면 셀 기업의 실증과 구매로 연결하는 사업화 연계 과제를 2027년부터 2031년까지 추진한다.
전기차 기업의 배터리관리시스템(BMS) 정보를 셀·소재 기업의 배터리 성능 향상에 활용하는 정보 환류 체계도 구축한다. 표준 대응은 2027년부터 2030년까지 평가 절차를 마련하고 용도별 요구사항을 담은 표준을 제정하는 방식으로 진행된다.
민간 8조원, 원가 절감에 투입
세 번째 축은 민간 주도의 가격 경쟁력 확보와 국산화 체계 구축이다. 정부는 2027년부터 국내 생산을 촉진하는 생산세액공제를 신설하고, EU와 같은 재활용 목표율을 제시해 민간의 순환형 배터리 생태계 구축을 유도한다.
민간 기업은 2026년부터 2030년까지 저탄소·고효율 생산공정을 도입하고, 저가형 소재 개발과 수입 소재의 국산화를 추진한다. 민간 투자액 8조원은 R&D와 설비에 투입된다.
이민우 산업성장실장은 “가격 중심의 글로벌 시장 재편과 공급망 불확실성 증대에 대응하기 위해서는 민관이 원팀이 돼 선택과 집중의 전략을 펼쳐야 한다”며 “정부는 대규모 R&D 지원과 제도적 인센티브 마련을 통해 K-배터리가 글로벌 시장의 주도권을 확실히 탈환할 수 있도록 총력 지원할 것”이라고 말했다.

 기사 정정 / 반론
저작권자(c)산업종합저널. 무단전재-재배포금지
많이 본 뉴스
[뉴스그래픽] “퇴직 후 재고용이 해법”…정년 연장보다 실속 챙기는 중견기업들
중견기업계가 내놓은 '퇴직 후 재고용' 방안은 단지 고령자 일자리 문제의 임시처방이 아니라, 노동시장 구조와 기업 경쟁력 사이에서 실용적 타협점을 찾으려는 전략적 판단이다. 여기서 말하는 ‘퇴직 후 재고용’이란, 법적으로 정해진 정년(현재는 60세)을 기준으로 일단 근로계약을 종료
[이슈기획] 산업기술인력 174만 명의 '착시'... 숫자 뒤에 숨은 '사다리 붕괴'
산업기술인력 174만 명 시대. 수치상으로는 역대 최대 규모다. 그러나 현장은 여전히 '사람이 없다'고 아우성이다. 늘어난 숫자가 산업 전반의 활력을 의미하지 않기 때문이다. 첨단 산업과 수도권으로의 쏠림 현상이 가속화되면서, 오히려 산업 생태계의 허리가 끊어지는 '성장통'이 감지되고 있
34개월 만에 ‘구인’ 늘었지만… 청년·뿌리산업 외면하는 노동시장 ‘미스매치’
고용노동부가 12일 발표한 ‘2025년 12월 노동시장 동향’은 겉으로 드러난 ‘증가세’ 뒤에 숨은 심각한 구조적 불균형을 보여준다. 고용보험 가입자가 완만한 증가를 기록하고 신규 구인 수요가 34개월 만에 반등했음에도 불구하고, 구직자들이 체감하는 고용 현장은 여전히 ‘금융위기 수준’의 한
[뉴스그래픽] 공작기계 수주 20% '껑충', 46% 급증한 수출이 견인
국내 공작기계 수주액이 내수 시장의 부진 속에서도 수출 호조에 힘입어 전년 동월 대비 20% 넘게 급증했다. 8월 공작기계 수주액은 2,323억 원으로 전년 동월 대비 20.7% 늘었다. 이는 내수 수주가 524억 원으로 24.7% 감소한 반면, 수출 수주가 1,799억 원으로 46.4% 급증한 덕분이다. 다
[뉴스그래픽] K-공작기계, AI·반도체 투자에 해외수주 23.3%↑
국내 공작기계 업계가 해외 수주 강세를 바탕으로 회복세를 보이고 있다. 한국공작기계산업협회에 따르면 올해 1~4월 공작기계 총수주액은 1조1,924억 원으로 전년 동기 대비 11.2% 증가했다. 이 가운데 해외수주는 7,981억 원으로 23.3% 늘어 전체 수주 증가를 이끌었다. 4월 한 달만