
[산업종합저널 | INDUSTRY SIGNAL] 반도체 수출 호조 속 산업별 온도차…금융 취약부문·대외 변동성은 변수
9월 1~20일 반도체 비중 47.8%…제조업 업황 PSI 107에도 조선·철강은 기준선 하회
)
)
)
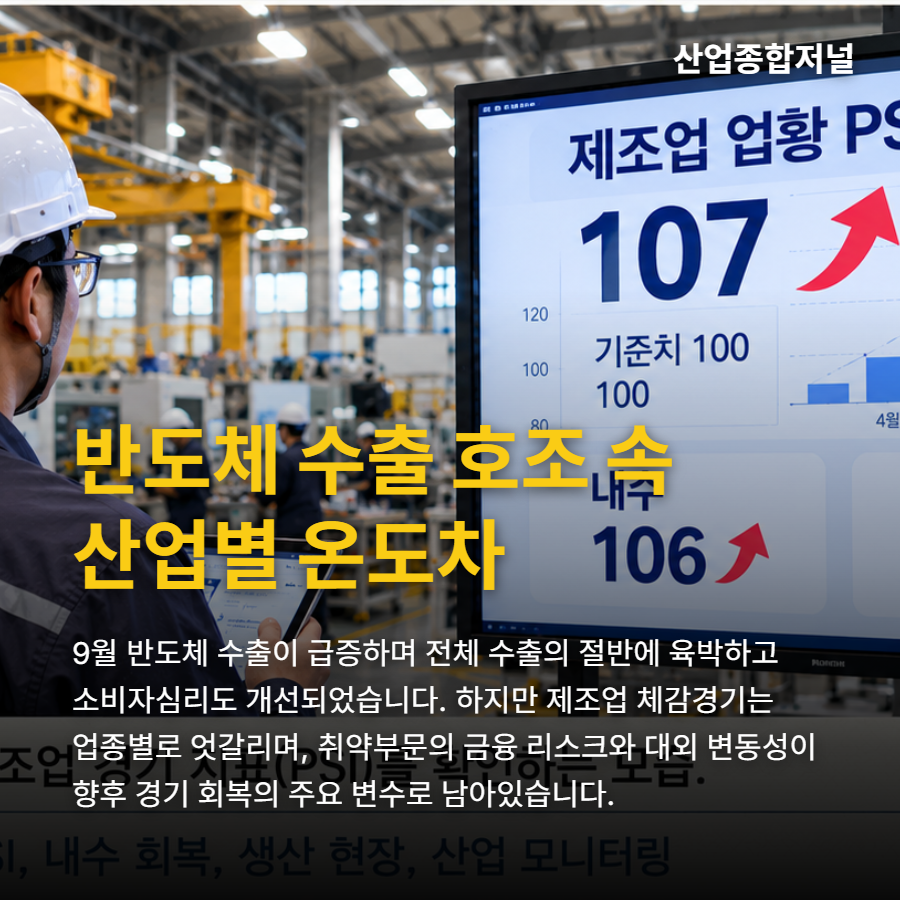
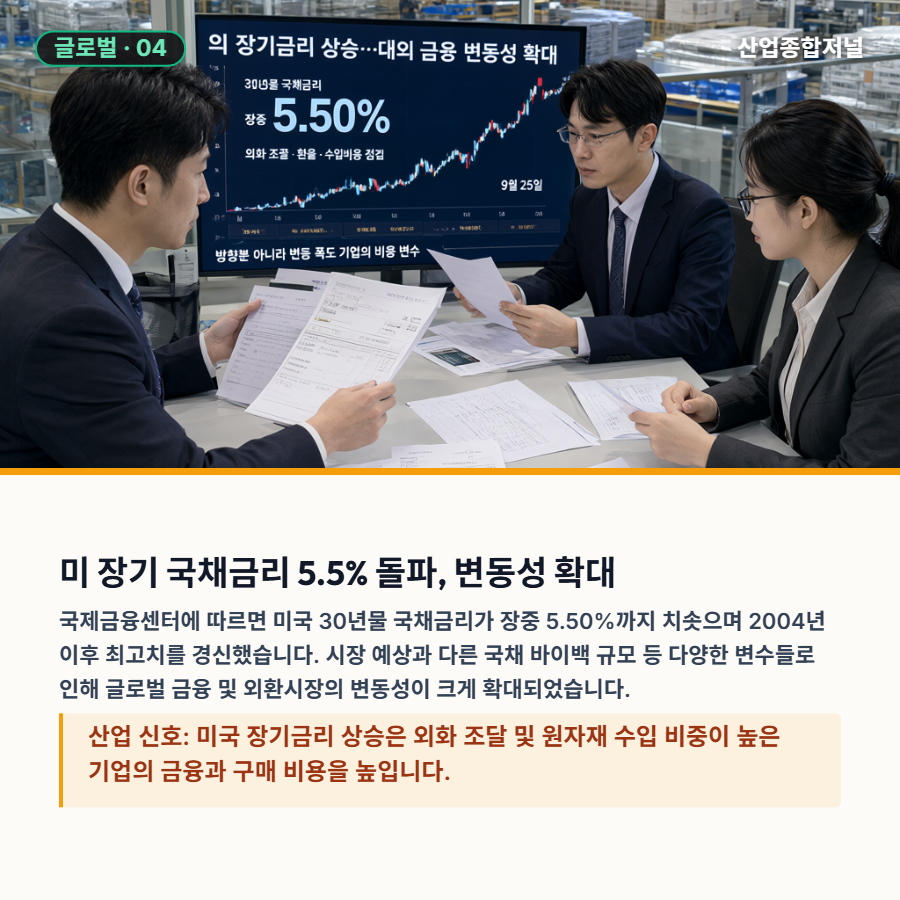
반도체 수출이 급증하고 소비자심리가 반등했지만 회복의 온도는 산업과 부문별로 달랐다. 9월 1~20일 반도체 수출은 341억2800만달러로 전체 수출의 47.8%를 차지했다. 제조업 체감경기는 반도체·자동차·화학이 기준치를 웃돈 반면 조선·철강은 밑돌았다. 한국은행은 금융시스템이 전반적으로 안정적이라고 평가하면서도 금융불균형과 취약부문 부실 가능성, 금융·외환시장 변동성을 잠재 위험으로 제시했다.
수출 714억900만달러…반도체 비중 47.8%
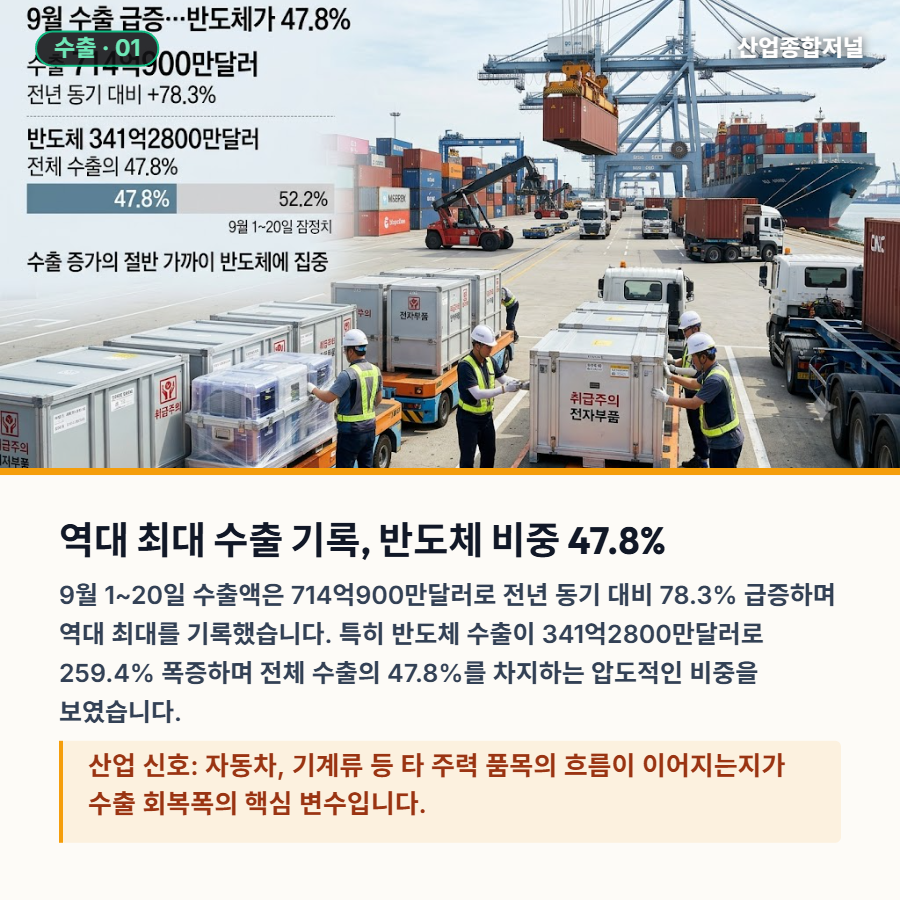
관세청이 발표한 9월 1~20일 수출입 현황 잠정치에 따르면 수출액은 714억900만달러로 지난해 같은 기간보다 78.3% 증가했다. 1~20일 기준 역대 최대 규모다.
수입은 484억4300만달러로 26.7% 늘었고 무역수지는 229억6600만달러 흑자를 기록했다.
반도체 수출은 341억2800만달러로 259.4% 증가했다. 전체 수출에서 차지한 비중은 47.8%였다. 조업일수는 15.5일로 전년 동기보다 하루 적었지만 일평균 수출액은 24억3000만달러에서 46억1000만달러로 89.8% 늘었다.
산업 신호: 반도체가 전체 수출의 절반에 가까운 비중을 차지한 만큼 자동차·기계류·석유제품 등 다른 주력 품목의 흐름이 이어지는지가 수출 회복의 폭을 판단하는 변수다.
소비자심리지수 106.6…실물 소비는 후속 지표로 확인
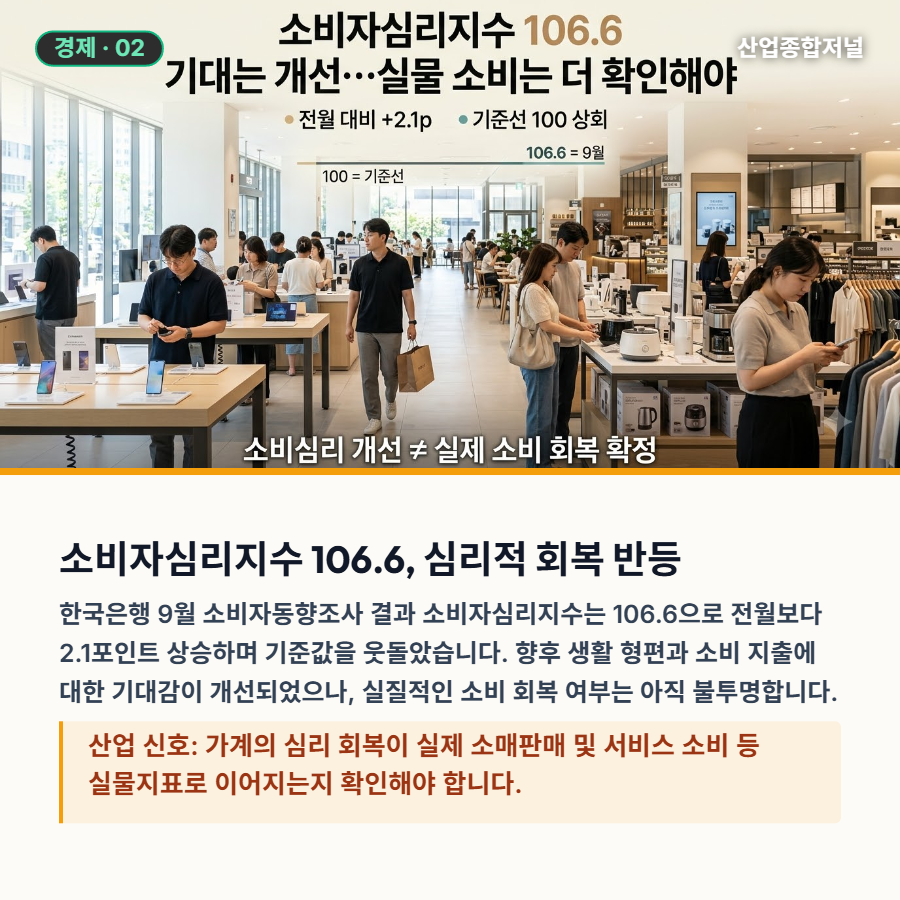
한국은행의 9월 소비자동향조사에서 소비자심리지수(CCSI)는 106.6으로 전월보다 2.1포인트 상승했다. 장기평균을 기준으로 한 기준값 100을 웃돌았다.
생활형편전망지수와 가계수입전망지수, 소비지출전망지수도 전월보다 각각 1포인트, 2포인트, 1포인트 상승했다. 현재생활형편지수는 전월과 같았고, 향후 생활 형편과 소비 지출에 대한 기대는 개선됐다.
아시아개발은행(ADB)은 9월 아시아경제전망에서 글로벌 인공지능 투자 사이클에 따른 기술 수출과 정부 부양책, 내수가 아시아 지역 성장의 버팀목이 될 수 있다고 분석했다.
산업 신호: CCSI는 가계의 경제 인식을 보여주는 심리지표다. 실제 소비 회복의 강도는 소매판매와 서비스 소비 등 후속 실물지표에서 확인할 필요가 있다.
금융시스템은 안정적…취약부문 위험은 잔존
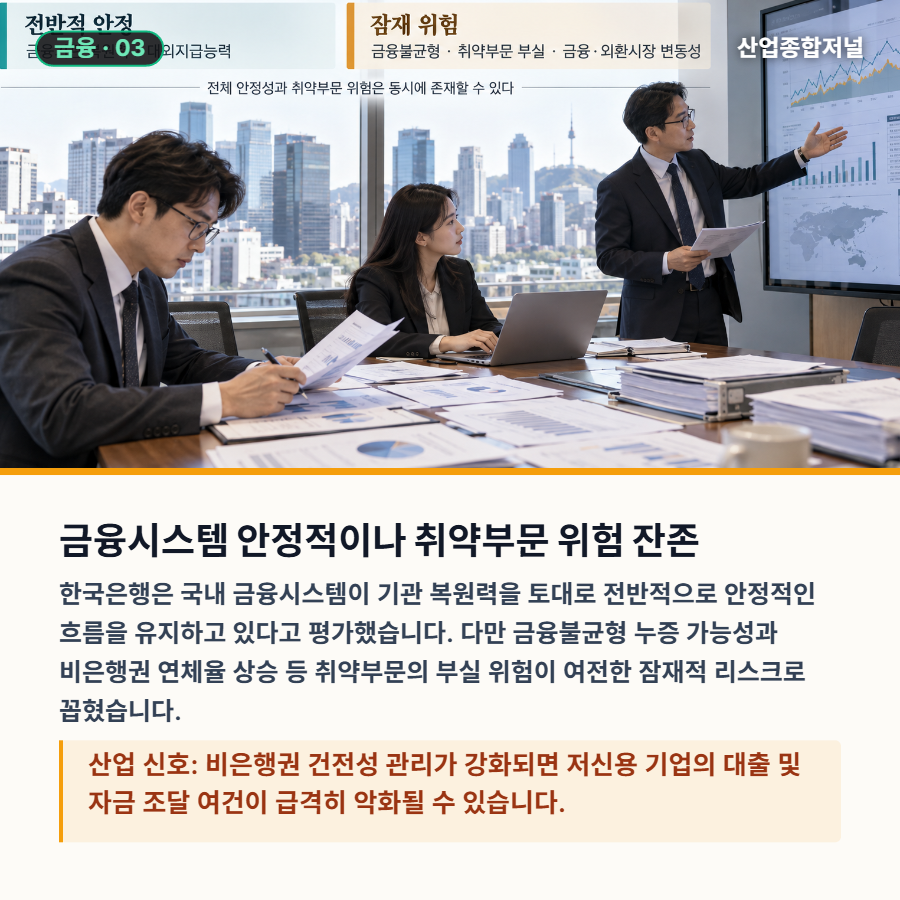
한국은행은 9월 금융안정 상황에서 금융기관의 복원력과 대외지급능력을 토대로 국내 금융시스템이 전반적으로 안정적인 흐름을 유지하고 있다고 평가했다.
다만 금융불균형 누증 가능성과 취약부문 부실 위험, 금융·외환시장 변동성은 잠재 위험으로 꼽았다. 수도권 중·저가 주택가격 상승과 가계대출 증가 압력, 비은행권 연체율 상승, 일부 비은행 금융기관의 유동성비율 저하도 점검 대상으로 제시했다.
산업 신호: 금융시스템 전체의 안정성과 취약부문의 위험은 동시에 나타날 수 있다. 비은행권의 건전성 관리가 강화되면 신용도가 낮은 기업의 대출 연장과 신규 자금조달 여건에도 영향을 줄 수 있다.
미 30년물 국채금리 장중 5.50%…대외 금융 변동성 확대
국제금융센터(KCIF)는 9월 25일 미국 30년물 국채금리가 장중 5.50%까지 올라 2004년 이후 최고치를 기록했다고 밝혔다.
KCIF는 같은 날 미국 10년물 국채금리 상승 배경으로 시장 예상보다 작은 국채 바이백 규모 등을 거론했다. 다음 날에는 유가 하락 속 10년물 금리가 4거래일 만에 하락한 반면 30년물은 추가 상승했다고 정리했다.
산업 신호: 미국 장기금리와 환율 변동은 외화 조달과 원자재 수입 비중이 높은 기업의 금융·구매 비용에 영향을 줄 수 있다. 대외 금융환경의 방향뿐 아니라 변동 폭도 함께 점검해야 한다.
제조업 업황 PSI 107…조선·철강은 기준선 하회
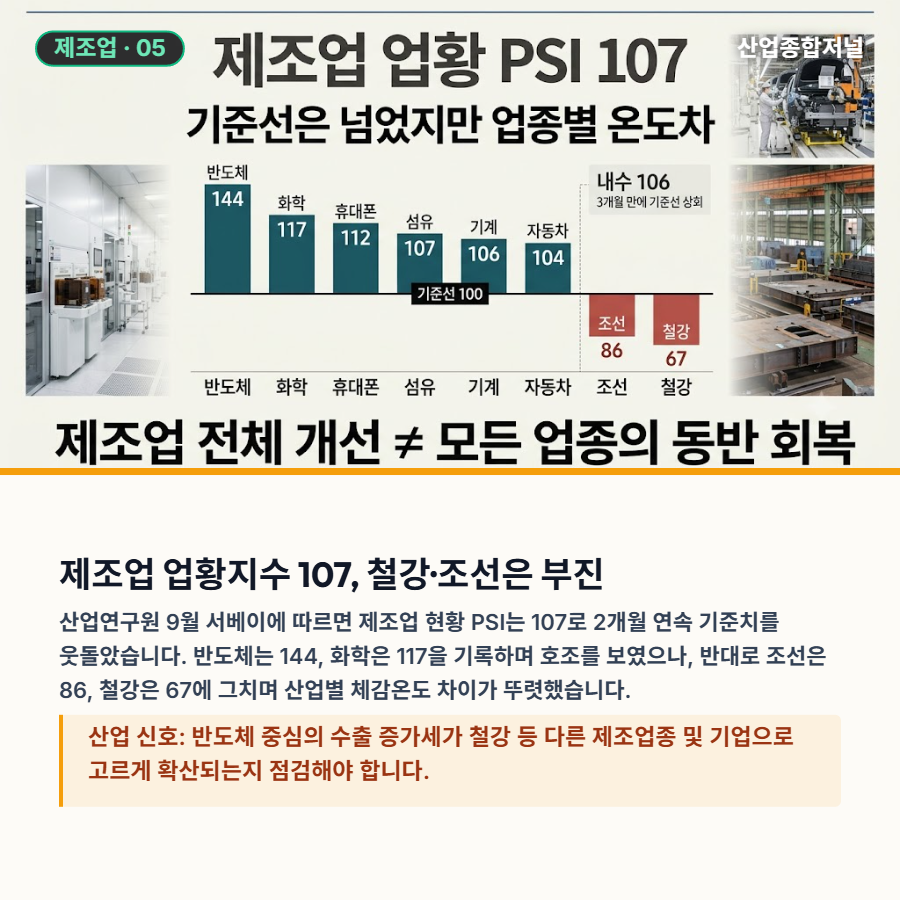
산업연구원의 9월 산업경기 전문가 서베이조사에 따르면 제조업 업황 현황 PSI는 107로 전월과 같았다. 2개월 연속 기준치인 100을 웃돌았다. 내수 지수는 106으로 3개월 만에 기준선을 넘어섰다.
업종별 차이는 컸다. 반도체는 144, 휴대폰 112, 화학 117, 섬유 107, 기계 106, 자동차는 104를 기록했다. 반면 조선은 86, 철강은 67로 기준치를 밑돌았다.
산업 신호: 제조업 전체 지수는 기준선을 웃돌았지만 업종별 체감경기가 같은 방향으로 움직인 것은 아니다. 반도체 중심의 수출 증가가 조선과 철강 등 다른 제조업종으로 이어지는지는 별도로 살펴봐야 한다.
피지컬 AI, 제조업의 중장기 전환 과제
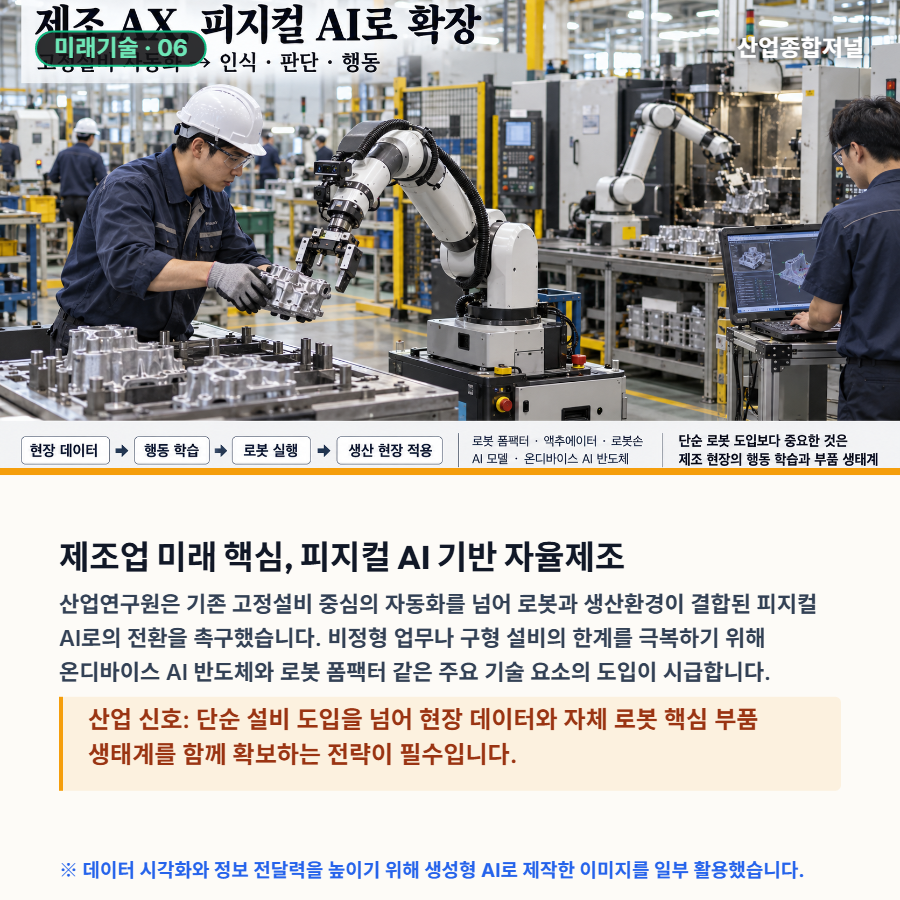
산업연구원은 제조 인공지능 전환의 범위를 고정설비 중심 자동화에서 로봇과 실제 생산환경이 결합된 피지컬 AI 기반 자율제조로 넓힐 필요가 있다고 제언했다.
기존 제조 AX는 정형화된 공정과 고정설비를 중심으로 이뤄져 비정형 업무나 구형 설비에 적용하는 데 한계가 있다는 진단이다. 연구원은 제조 특화 행동 학습과 로봇 폼팩터, 액추에이터, 로봇손, AI 파운데이션 모델, 온디바이스 AI 반도체를 주요 기술 요소로 제시했다.
산업 신호: 산업연구원은 제조 데이터를 활용한 행동 학습과 자체 로봇 폼팩터·핵심 부품 생태계 구축을 피지컬 AI 경쟁력의 주요 과제로 제시했다. 단순 설비 도입을 넘어 현장 데이터와 로봇·부품 공급망을 함께 확보해야 한다는 정책 제안이다.
수출과 소비심리는 개선됐지만 수출 증가분은 반도체에 집중됐고 제조업 체감경기는 업종별로 엇갈렸다. 금융시스템에는 취약부문의 신용위험과 금융·외환시장 변동성이라는 잠재 위험이 남아 있다. 현재 산업 경기를 판단하려면 지표의 상승폭뿐 아니라 회복 동력이 특정 품목에 얼마나 집중돼 있는지, 다른 업종과 기업으로 확산되고 있는지를 함께 살펴야 한다.
자료 출처
본 기사는 관세청 ‘9월 1~20일 수출입 현황 잠정치’, 한국은행 ‘9월 소비자동향조사 결과’와 ‘금융안정 상황’, 아시아개발은행 ‘9월 아시아경제전망’, 국제금융센터 국제금융속보, 산업연구원 ‘산업경기 전문가 서베이조사’와 피지컬 AI 기반 제조 AX 관련 보고서를 바탕으로 작성했습니다.
 기사 정정 / 반론
저작권자(c)산업종합저널. 무단전재-재배포금지
관련뉴스
많이 본 뉴스
[카드뉴스] 몸은 지방에, 삶은 수도권에… 우리는 왜 '장거리 출퇴근'을 택했나
카드뉴스 1. 이사 안 가고 ‘장거리 출퇴근’만 늘었다 2024년 임금근로자 14.9%가 직주불일치 상태입니다. 2020년보다 0.6%p 늘어난 수치입니다. 지방으로 일하러 가지만, 집은 옮기지 않는 현상이 뚜렷합니다. 카드뉴스 2. 전입 인구보다 많은 ‘통근러’… 지역 유입 빨간불 타 시도 통근자가
[카드뉴스] 글로벌 전력 시장 구조 재편 가속
카드뉴스 1_전력 시장 구조 전환 세계 전력 수요 2020년대 중반 이후 다시 뚜렷한 증가세 진입. 태양광·풍력 등 재생에너지가 다수 지역에서 전력 수요 증가폭을 웃돌며 급속히 확대. 발전 유틸리티 업계는 수요 재성장, 재생 확대, 계통 부담 구조 변화에 맞춰 전략 재검토 중. 카드뉴스 2_202
[카드뉴스] ‘휴머노이드 브레인’ 시대 연다
카드뉴스 1_‘휴머노이드 브레인’ 경쟁, 한국도 본격 진입 AI가 인간의 감정과 교감을 이해하는 시대, ETRI가 차세대 ‘휴머노이드 브레인(K-HB)’ 개발에 착수했습니다. 단순 제어를 넘어 스스로 성장·교감하는 로봇 두뇌를 목표로 합니다. 카드뉴스 2_ETRI의 첫 단계, ‘소노이드(Son
[카드뉴스] AI 중요성 알지만 실행 더뎌… 한국 제조업의 딜레마
카드뉴스 1_"AI는 꼭 필요하죠!" 한국 제조기업 95%가 입을 모아 말해요. 심지어 절반 이상은 AI를 가장 중요한 기술로 꼽았죠. 하지만 말과 달리, 실제 투자와 도입 속도는 글로벌 평균보다 많이 뒤처져 있는 게 현실입니다. 카드뉴스 2_디지털 전환, 이제는 선택이 아니라 생존 조건 이제
[카드뉴스] 국가산단, 노후산단 58곳 첨단 거점 변신
카드뉴스 1_왜 지금, 노후산단인가 경기도에는 착공 20년이 넘은 노후산업단지가 58개나 있습니다. AI·모빌리티·반도체 메가클러스터로 커지는 만큼, 오래된 산단의 체질 개선은 더 이상 미룰 수 없는 과제가 됐습니다. 카드뉴스 2_경기도의 새 판짜기, 두 가지 축 4월 1일, 경기도는 두 가