
반도체 훈풍 부는 4분기 제조업…경기심리 개선에도 수익성 부담
대한상의 제조업 BSI 86·중견 제조업 전망 90.1…전분기 대비 상승
)
)
)
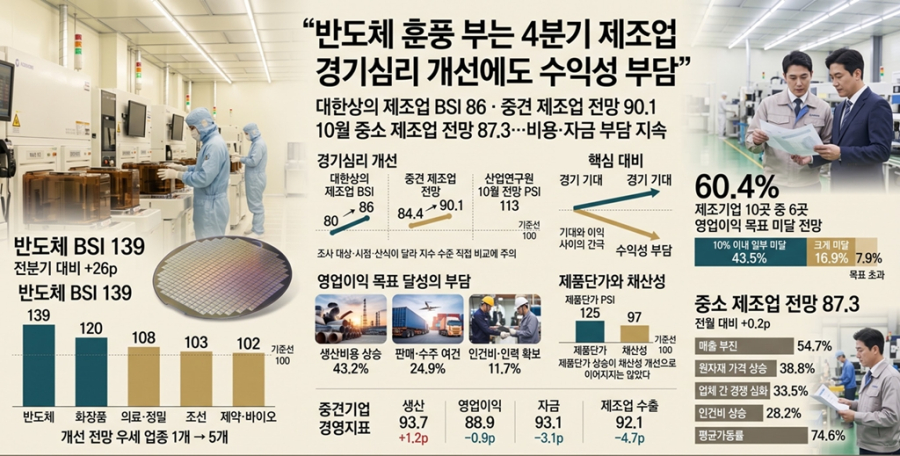
반도체와 화장품을 중심으로 제조업 경기 기대가 높아지고 있지만, 수익성 전망은 이를 따라가지 못하고 있다. 대한상공회의소의 4분기 제조업 기업경기전망지수(BSI)는 두 분기 연속 상승한 반면, 제조기업 10곳 중 6곳은 올해 영업이익이 연초 목표에 못 미칠 것으로 내다봤다.
산업연구원의 10월 제조업 업황 전망 전문가 서베이지수(PSI)도 기준선을 웃돌았다. 그러나 9월 채산성 지수는 기준선 아래에 머물렀고, 중견기업 조사에서는 4분기 영업이익과 자금 전망이 전분기보다 낮아졌다. 경기심리 개선과 수익성 사이에 간극이 나타난 셈이다.
대한상의와 산업연구원, 한국중견기업연합회, 중소기업중앙회의 최근 조사는 대상과 전망 기간이 다르다. 분기·월간 지수를 직접 비교할 수는 없지만, 제조업의 회복 기대 속에서도 업종과 기업 규모에 따른 차이, 비용 부담이 공존한다는 흐름을 보여준다.
기업·전문가 조사서 제조업 기대 개선…기준선은 엇갈려
대한상의가 제조기업 2천413개사를 대상으로 조사한 4분기 제조업 BSI는 86으로 전분기보다 6포인트 상승했다. 다만 기준선 100에는 미치지 못해 경기 개선보다 악화를 예상한 기업이 여전히 많았다.
수출기업 BSI는 전분기 86에서 91로 5포인트, 내수기업은 78에서 85로 7포인트 올랐다. 두 집단의 전망지수가 함께 상승한 것은 2025년 3분기 이후 다섯 분기 만이다.
산업연구원의 9월 제조업 업황 현황 PSI는 107로 두 달 연속 기준치를 웃돌았다. 10월 업황 전망은 113으로, 직전 조사 전망치인 108보다 5포인트 올랐다. 내수와 수출 전망도 각각 111과 118로 기준선 100을 넘었다.
대한상의 BSI는 기업에 묻는 4분기 전망인 반면, 산업연구원 PSI는 주요 업종 전문가가 평가한 9월 현황과 10월 전망이다. 조사 대상과 시점, 지수 산식이 다른 만큼 지수 수준보다 각 조사 안에서의 변화를 구분해 볼 필요가 있다.
중견기업의 4분기 경기전망지수는 90.5로 전분기보다 2.9포인트 오르며 다섯 분기 연속 상승했다. 제조업 전망은 84.4에서 90.1로 5.7포인트 올라 전체 지수 개선을 이끌었다. 식음료품과 자동차 업종은 각각 두 자릿수 상승 폭을 나타냈다.
중소기업은 제조업과 비제조업의 방향이 갈렸다. 전산업 10월 업황전망 경기전망지수(SBHI)는 83.3으로 전월보다 1.5포인트 하락했지만, 제조업은 87.3으로 0.2포인트 올랐다. 비제조업 전망이 81.4로 2.3포인트 낮아지면서 전산업 지수를 끌어내렸다.
중소 제조업 역시 소폭 개선에도 기준선 100 아래에 머물러 업황 악화 전망이 우세했다.
반도체 BSI 139…개선 전망 우세 업종 1개서 5개로
대한상의 조사에서 반도체 BSI는 전분기보다 26포인트 오른 139로 집계 이래 최고치를 기록했다. 네 분기 연속 기준선 100을 웃돌았다.
화장품은 120, 의료·정밀은 108로 각각 20포인트와 28포인트 상승했다. 조선은 103, 제약·바이오는 102였다. 경기 개선 전망이 우세한 업종은 전분기 반도체 1개에서 이들 5개 업종으로 늘었다.
산업연구원 조사에서도 업종별 차이가 확인됐다. 9월 현황은 반도체·디스플레이·휴대전화·자동차·기계·화학·섬유 등이 기준치를 웃돌았다. 10월 전망에서는 반도체·디스플레이·가전·자동차·기계·화학·바이오가 100을 넘었다. 철강은 현황과 전망 모두 기준선 아래에 머물렀다.
대한상의 전자·통신 BSI는 80으로 전분기보다 13포인트 하락했다. 메모리와 동박적층판, 구리 등 원부자재 가격과 물류비 상승에 따른 비용 부담이 영향을 미친 것으로 조사됐다.
제조기업 60.4% “영업이익 목표 미달”…생산비 상승 부담
대한상의 조사에서 올해 영업이익이 연초 목표에 미달할 것으로 예상한 제조기업은 60.4%였다. ‘10% 이내 일부 미달’이 43.5%, ‘크게 미달’이 16.9%였다. 목표 초과 달성을 예상한 기업은 7.9%에 그쳤다.
영업이익 목표 달성의 가장 큰 애로로는 원자재·에너지 등 생산비용 상승이 43.2%를 차지했다. 판매·수주 여건 악화가 24.9%, 인건비 증가와 인력 확보 애로가 11.7%로 뒤를 이었다.
산업연구원 조사에서는 9월 제품단가 PSI가 125로 기준선을 웃돌았지만, 채산성 PSI는 97로 세 달 연속 기준치를 밑돌았다. 제품단가 상승이 채산성 개선과 함께 나타나지는 않은 것이다.
중견기업의 경영지표도 엇갈렸다. 4분기 생산전망지수는 전분기보다 1.2포인트 오른 93.7을 기록했지만, 영업이익 전망은 88.9로 0.9포인트 하락했다. 자금 전망은 93.1로 3.1포인트 낮아졌다.
수출전망지수도 93.7로 전분기보다 2.3포인트 떨어졌다. 제조업 수출 전망은 92.1로 4.7포인트 하락해 전체 제조업 경기심리와 다른 방향을 보였다.
중소기업 최대 애로는 매출 부진…기대가 실적으로 이어질지 관건
중소기업의 10월 전망은 전산업 기준으로 수출과 내수판매, 영업이익, 자금사정이 모두 전월보다 하락했다. 수출은 92.0, 내수판매는 82.7, 영업이익은 80.5, 자금사정은 80.9였다.
9월 경영상 애로는 매출 부진이 54.7%로 가장 높았다. 원자재 가격 상승 38.8%, 업체 간 경쟁 심화 33.5%, 인건비 상승 28.2%가 뒤를 이었다. 중소 제조업의 8월 평균가동률은 74.6%로 전월보다 0.6%포인트 낮아졌다.
조사 결과를 보면 제조업 경기심리는 일부 수출 주력 업종을 중심으로 개선되고 있으나 기업들의 이익·자금 전망까지 함께 나아지지는 않았다. 회복 기대가 실제 경영실적으로 이어질지, 업종별 개선세가 제조업 전반의 실적 회복으로 이어질지가 향후 경기 흐름을 판단할 관건이다.

 기사 정정 / 반론
저작권자(c)산업종합저널. 무단전재-재배포금지
관련뉴스
많이 본 뉴스
[뉴스그래픽] “퇴직 후 재고용이 해법”…정년 연장보다 실속 챙기는 중견기업들
중견기업계가 내놓은 '퇴직 후 재고용' 방안은 단지 고령자 일자리 문제의 임시처방이 아니라, 노동시장 구조와 기업 경쟁력 사이에서 실용적 타협점을 찾으려는 전략적 판단이다. 여기서 말하는 ‘퇴직 후 재고용’이란, 법적으로 정해진 정년(현재는 60세)을 기준으로 일단 근로계약을 종료
[이슈기획] 산업기술인력 174만 명의 '착시'... 숫자 뒤에 숨은 '사다리 붕괴'
산업기술인력 174만 명 시대. 수치상으로는 역대 최대 규모다. 그러나 현장은 여전히 '사람이 없다'고 아우성이다. 늘어난 숫자가 산업 전반의 활력을 의미하지 않기 때문이다. 첨단 산업과 수도권으로의 쏠림 현상이 가속화되면서, 오히려 산업 생태계의 허리가 끊어지는 '성장통'이 감지되고 있
34개월 만에 ‘구인’ 늘었지만… 청년·뿌리산업 외면하는 노동시장 ‘미스매치’
고용노동부가 12일 발표한 ‘2025년 12월 노동시장 동향’은 겉으로 드러난 ‘증가세’ 뒤에 숨은 심각한 구조적 불균형을 보여준다. 고용보험 가입자가 완만한 증가를 기록하고 신규 구인 수요가 34개월 만에 반등했음에도 불구하고, 구직자들이 체감하는 고용 현장은 여전히 ‘금융위기 수준’의 한
[뉴스그래픽] 공작기계 수주 20% '껑충', 46% 급증한 수출이 견인
국내 공작기계 수주액이 내수 시장의 부진 속에서도 수출 호조에 힘입어 전년 동월 대비 20% 넘게 급증했다. 8월 공작기계 수주액은 2,323억 원으로 전년 동월 대비 20.7% 늘었다. 이는 내수 수주가 524억 원으로 24.7% 감소한 반면, 수출 수주가 1,799억 원으로 46.4% 급증한 덕분이다. 다
[뉴스그래픽] K-공작기계, AI·반도체 투자에 해외수주 23.3%↑
국내 공작기계 업계가 해외 수주 강세를 바탕으로 회복세를 보이고 있다. 한국공작기계산업협회에 따르면 올해 1~4월 공작기계 총수주액은 1조1,924억 원으로 전년 동기 대비 11.2% 증가했다. 이 가운데 해외수주는 7,981억 원으로 23.3% 늘어 전체 수주 증가를 이끌었다. 4월 한 달만