
[ESS로 옮겨간 배터리 전쟁③] 美 ESS 52GW 돌파…K-배터리 승부처는 현지 원가
중국산 비전기차용 리튬이온 배터리 추가관세 25%…미국 생산 셀·모듈은 45X 공제 가능
설치 수요와 통상장벽이 함께 커진 시장
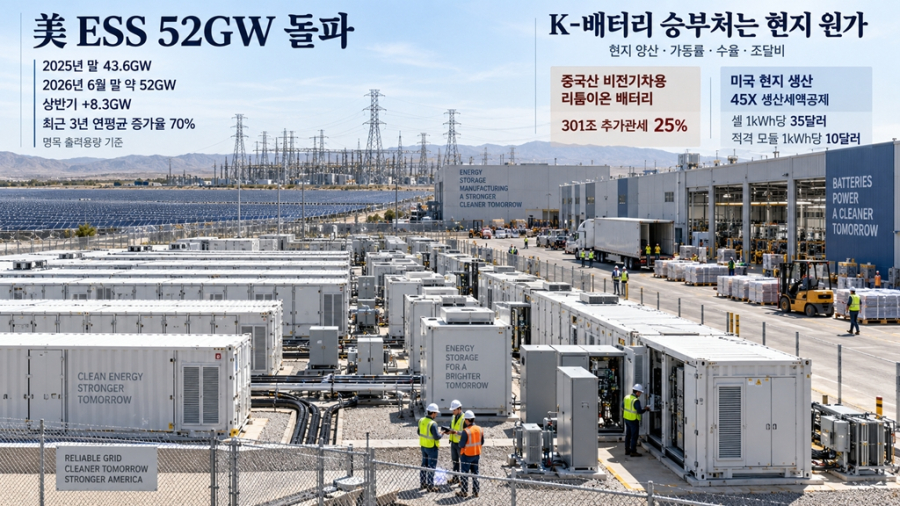
미국 에너지정보청(EIA)이 집계한 유틸리티급 배터리 저장설비의 명목 출력용량은 2026년 6월 말 약 52GW에 도달했다. 2025년 말 43.6GW에서 올해 상반기에만 8.3GW가 추가됐다. 최근 3년간 연평균 증가율은 70%에 이른다.
사업자들이 EIA에 제출한 계획에는 올해 하반기 14GW의 추가 설비가 잡혀 있다. 계획된 사업이 모두 예정대로 가동된다고 단정할 수는 없지만 태양광 발전 확대와 전력망 유연성 수요가 실제 투자로 이어지고 있음을 보여준다.
여기서 52GW는 배터리에 저장할 수 있는 전력량을 뜻하는 GWh가 아니다. 특정 시점에 전력망으로 공급할 수 있는 설비의 명목 출력용량이다. 미국 ESS 시장을 비교할 때 출력 단위인 GW와 저장에너지 단위인 GWh를 같은 지표처럼 다뤄서는 안 된다.
시장 확대와 함께 중국산 제품을 겨냥한 통상장벽도 높아졌다. 미국 무역대표부(USTR)는 중국산 비전기차용 리튬이온 배터리에 적용하는 무역법 301조 추가관세율을 2026년 1월 1일부터 25%로 인상했다.
ESS용 리튬이온 배터리는 통상 비전기차용 범주에 포함될 수 있다. 다만 실제 관세 적용 여부는 원산지와 미국의 품목분류 코드, 수입 당시 제품 구성 등에 따라 판단된다. 301조 관세는 일반 관세와 별도로 부과되는 추가관세라는 점도 구분해야 한다.
관세가 중국산 배터리를 미국 시장에서 자동으로 밀어내는 것은 아니다. 중국 업체가 추가 비용을 부담하고도 낮은 가격을 제시하거나 제3국 생산과 공급망을 확대하면 경쟁은 이어진다. 관세는 가격차를 줄일 수 있지만 중국의 소재·부품 공급망과 대규모 생산능력에서 비롯된 원가 우위까지 없애는 조치는 아니다.
45X는 공장 보조금 아닌 생산 조건부 공제
미국 내국세법 45X조는 미국에서 생산해 판매한 적격 배터리 부품에 생산세액공제를 제공한다. 배터리 셀은 용량 1kWh당 35달러, 셀이 들어간 적격 모듈은 1kWh당 10달러를 공제받을 수 있다. 셀을 사용하지 않는 적격 배터리 모듈에는 1kWh당 45달러가 적용된다.
45X는 공장 건설비를 일괄 지원하는 보조금이 아니다. 미국 내 생산·판매와 적격 부품 요건을 충족한 실적에 따라 공제액이 산정된다. 배터리 모듈은 원칙적으로 7kWh 이상의 용량 기준도 충족해야 한다. 미국에 공장을 보유했다는 사실만으로 혜택이 확정되는 구조가 아니다.
한국 기업에는 미국 현지 생산비를 낮출 수 있는 수단이다. LG에너지솔루션은 지난 8월 미시간주 랜싱 공장에서 생산을 시작했다. 완전 가동 시 연간 생산능력 목표는 35GWh 이상이며, ESS용 LFP 셀과 전기차용 NMC 배터리를 생산한다.
랜싱 공장에서 생산한 ESS용 LFP 셀은 미국 ESS 법인 LG에너지솔루션 버텍이 시스템으로 통합해 유틸리티급과 상업·산업용 시장에 공급할 예정이다. 셀 생산에서 시스템 통합까지 미국 내 사업 기반을 연결하려는 전략이다.
삼성SDI도 스텔란티스와 미국 인디애나주에 세운 합작법인 스타플러스에너지의 전기차 배터리 생산라인 일부를 ESS용으로 전환하고 있다. 회사는 2026년 4분기부터 기존 고니켈 NCA와 함께 LFP 배터리를 양산한다는 계획을 제시했다.
전기차 수요 둔화로 활용도가 떨어진 생산설비를 ESS 수요와 연결하면서 제품 구성도 바꾸는 움직임이다. 다만 기업이 발표한 생산능력은 공장의 최대 또는 목표 규모다. 실제 가동률과 출하량, 45X 공제 반영액은 수주와 생산·판매 실적에 따라 달라진다.
세제 기준, 생산지에서 공급망으로
미국 세제의 심사 범위는 최종 생산지를 넘어 소재와 부품, 공급기업의 관계로 넓어지고 있다. 미 재무부와 국세청은 금지외국기관(PFE)과 관련된 세액공제 제한을 적용하기 위해 ‘중대한 물질적 지원’의 판단 방식과 임시 안전항을 담은 지침을 내놨다.
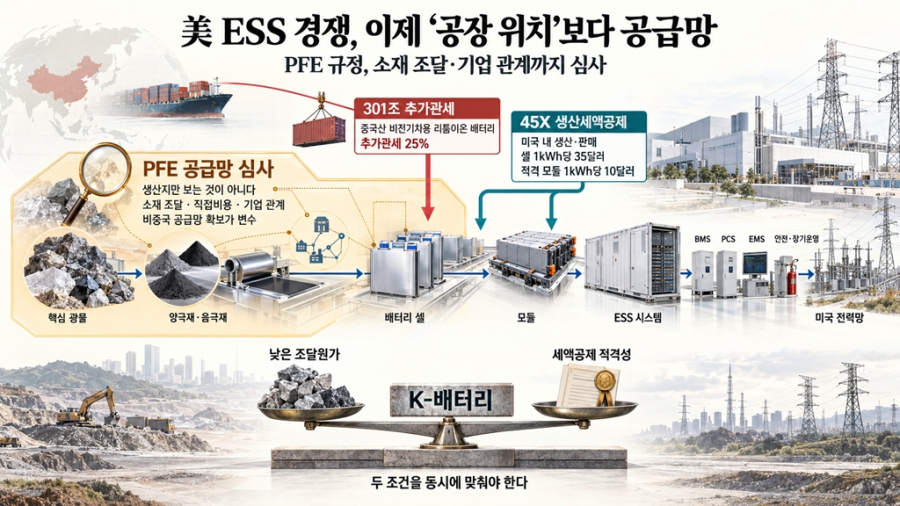
PFE 규정은 납세자와 공급기업의 소유·지배 관계를 따지는 동시에 적격 부품에 금지외국기관의 중대한 물질적 지원이 포함됐는지도 살핀다. 후자의 경우 구성품과 구성 재료의 직접비용을 토대로 ‘중대한 물질적 지원 비용비율’(MACR)을 산정해 기준 충족 여부를 판단한다.
미국에서 셀이나 모듈을 생산했다는 사실만으로 공급망 관련 요건까지 충족하는 것은 아니다. 양극재와 음극재, 흑연과 핵심 광물의 공급자를 확인하고 원산지와 직접비용을 추적할 수 있는 관리체계가 필요하다. 기업 간 지분과 지배관계, 일부 계약 조건도 별도의 PFE 판단에 영향을 줄 수 있다.
그렇다고 중국산 소재가 들어갔다는 이유만으로 모든 제품이 세액공제에서 곧바로 제외되는 것은 아니다. 적용되는 세액공제와 사업연도, 공급기업의 성격, 소재·부품의 비용 비중 등을 함께 살펴야 한다. 관련 지침에는 임시 안전항이 포함돼 있고 후속 규정도 예정돼 있어 기업이 관리해야 할 조건은 달라질 수 있다.
중국 공급망을 활용하면 조달단가를 낮출 수 있지만 미국 시장에서는 PFE 관련 요건을 함께 충족해야 한다. 반대로 비중국 공급망을 새로 구축하면 원료와 중간재 조달비용이 높아질 수 있다. 한국 기업은 낮은 원가와 세액공제 적격성을 동시에 확보해야 하는 과제를 안고 있다.
조달 제한과 민간시장 규제는 구분해야
미국 의회에서 논의되는 중국산 배터리 조달 제한도 적용 범위를 정확히 봐야 한다. CATL과 BYD 등 지정된 중국 기업의 배터리를 미국 국토안보부가 조달하는 데 연방자금을 사용하지 못하도록 하는 H.R.1166은 하원을 통과했다.
법안은 국토안보부의 공공조달을 대상으로 한다. 2026년 9월 현재 법률로 확정된 상태가 아니며, 미국 민간 ESS 시장 전체에서 해당 기업의 제품 판매나 사용을 금지하는 규제로 볼 수도 없다.
301조 추가관세와 45X 생산세액공제, PFE 제한, 공공조달 규제는 적용 대상과 법적 성격이 서로 다르다. 301조는 중국산 수입품에 비용을 더하고, 45X는 미국에서 생산·판매한 적격 부품의 비용을 낮춘다. PFE 규정은 세액공제 적격성과 공급망 관계를 심사하며, H.R.1166은 특정 정부기관의 조달을 제한하는 법안이다.
이를 모두 ‘중국산 배터리 배제’로 묶으면 미국 정책이 실제로 어디까지 적용되는지 놓치게 된다. 한국 기업도 관세 회피와 세액공제 수령, 공공조달 참여를 각각 다른 요건으로 관리해야 한다.
정책 효과를 수주와 원가로 바꿔야
미국의 정책 지원이 곧 ESS 경쟁력을 뜻하지는 않는다. 생산공장을 세워도 수주가 부족하면 가동률을 높이기 어렵고 고정비 부담은 커진다. 현지에서 셀을 생산하더라도 소재와 부품 조달비가 높으면 세액공제 효과가 원가 상승으로 상쇄될 수 있다.
ESS 시장의 경쟁 단위도 셀에 머물지 않는다. 배터리관리시스템(BMS)과 전력변환장치(PCS), 에너지관리시스템(EMS), 화재 감지·진압 설비를 결합하고 발전사업자와 전력회사의 운용 조건에 맞춰 성능을 보증해야 한다. 설치 이후 유지보수와 장기 보증, 실제 전력망에서 쌓은 운전 실적도 수주를 좌우한다.
한국 기업이 미국 정책의 효과를 시장점유율로 바꾸려면 현지 생산량을 늘리는 데서 그쳐서는 안 된다. 비중국 소재 조달망을 확보하고 생산수율과 가동률을 높이는 동시에 시스템 통합과 안전관리, 장기 운영 역량을 갖춰야 한다.
미국의 관세와 세액공제는 한국 기업에 현지 생산을 확대하고 공급망을 재편할 시간을 제공한다. 그러나 중국의 원가 경쟁력과 소재 지배력이 유지되는 상황에서 정책만으로 시장 우위를 확보하기는 어렵다. K-배터리가 얻은 것은 승리가 아니라 현지 양산과 비중국 조달망, ESS 원가 구조를 다시 설계할 시간이다.

)
)
)
 기사 정정 / 반론
저작권자(c)산업종합저널. 무단전재-재배포금지
관련뉴스
많이 본 뉴스
[기획] ‘신중 속 선택적 확장’…2026년 기업 투자·경영 전략의 두 얼굴
2026년을 맞이한 한국 기업들은 여전히 긴 터널을 지나고 있다. 고환율, 고금리, 글로벌 통상 리스크 등 대외 불확실성이 지속되는 가운데, 기업들은 ‘확장’보다는 ‘유지’, ‘보수’보다는 ‘선택적 전진’을 택했다. 그러나 모든 기업이 움츠러든 것은 아니다. 산업별·기업규모별로 온도차가
[피지컬 AI, 한국 제조의 다음 10년] 4부_“사라지는 명장 손맛, AI로 살린다”
경기도 시흥 정왕동에 들어서는 ‘피지컬 AI 확산센터’는 838㎡ 규모의 로봇·AI 실증 거점이다. 정왕어울림센터 5층 경기시흥 AI 혁신센터 내에 조성되며, 반월·시화 국가산단과 시흥스마트허브를 배후로 제조·물류 기업의 공정 데이터를 수집하고 로봇·AI를 실제 산업 현장과 유사한 조건에서 시험
[이슈 기획] AI가 흔드는 반도체 제조, 누가 살아남을까
AI 시대, 미세공정만으론 버티기 어려운 구도 AI 수요 확대는 반도체 제조의 설계와 생산 방식을 동시에 바꾸고 있다. 2010년대 후반까지만 해도 전공정과 후공정이 비교적 분리된 분업 구조를 유지했지만, 이제는 칩 성능을 끌어올리기 위해 공정 전 단계가 긴밀하게 연결되는 방향으로 이동하고
[피지컬 AI, 한국 제조의 다음 10년] 3부_시흥 ‘확산센터’ 설계도
경기도 시흥 정왕동에 들어서는 ‘피지컬 AI 확산센터’는 규모와 입지부터 철저히 현장을 겨냥한다. 센터는 정왕어울림센터 5층 경기시흥 AI 혁신센터 내 전용면적 838㎡ 규모로 조성되며 로봇과 AI를 실제 공정과 유사한 조건서 시험하는 실증 공간으로 운영된다. 1월 말부터 한 달간 진행된 입
"데이터는 연료인가, 도둑질인가"… AI 저작권, '공정 이용'의 딜레마
AI 학습에 사용되는 데이터의 저작권 문제가 산업 전반의 중대한 화두로 떠올랐다. 그동안 ‘공정 이용’이라는 이름 아래 포장되어온 관행이 기술의 확산 속에서 더 이상 용인되지 않으리라는 사실은 AI 기업들과 콘텐츠 제작자 양측 모두에게 시급한 판단을 요구한다. 특히 한국은 주요국과 달